Cargando el contenido de la página
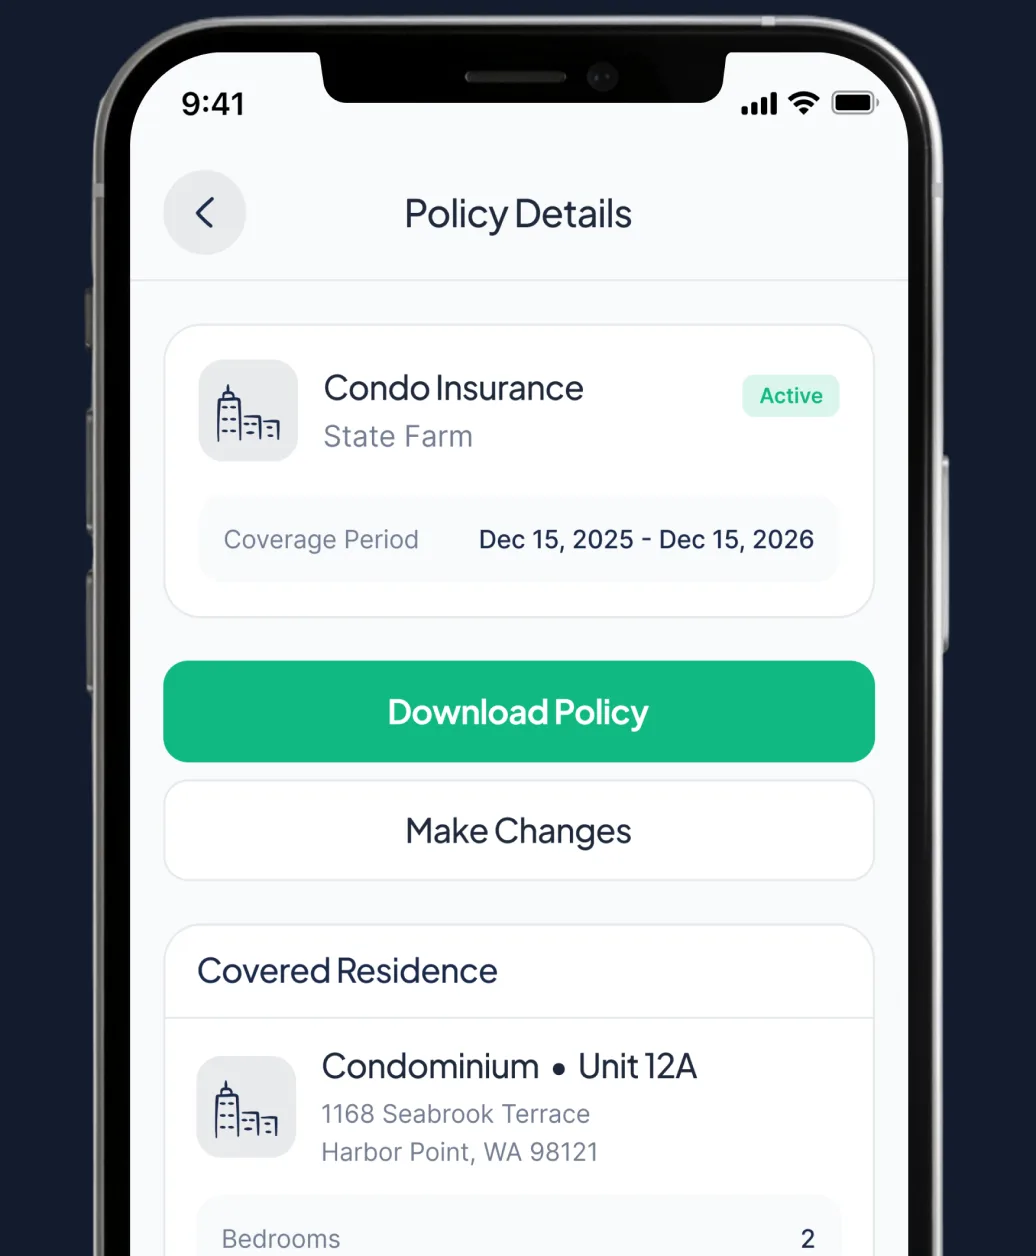
Seguro de condominio
Compara aseguradoras reconocidas lado a lado en unos minutos, con tu cobertura explicada en palabras sencillas. Sin llamadas de venta, y un agente con licencia revisa tu póliza antes de que se emita.
Ya disponible en Nueva Jersey · Todo en español
¿Eres dueño de una casa? Consulta Seguro de hogar. ¿Alquilas tu condominio a otra persona? Consulta Seguro para arrendadores.
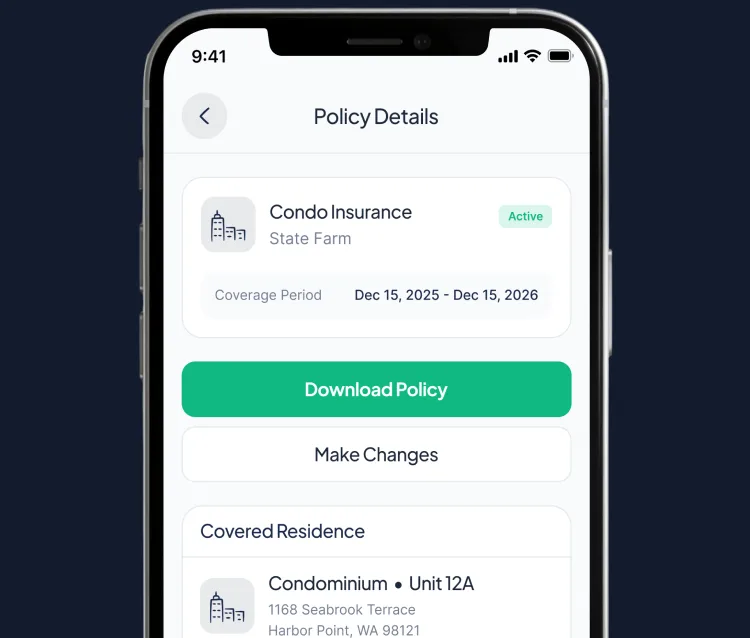
Qué cubre el seguro de condominio
El seguro de tu asociación cubre el edificio y las áreas comunes. Por lo general no alcanza a cubrir todo lo que hay dentro de tu unidad, y nunca cubre tus pertenencias. Esto es lo que hace una póliza de condominio.

El interior de tu unidad
Cubre el interior, como pisos, gabinetes, instalaciones fijas y las mejoras que hayas hecho, después de daños por cosas como un incendio o una tubería rota.

Tus pertenencias
Cubre muebles, ropa, aparatos electrónicos y otras pertenencias si te los roban o se dañan.

Responsabilidad civil
Si alguien se lesiona dentro de tu unidad, o causas por accidente daños a la propiedad de otra persona, como una fuga de agua hacia la unidad de abajo, paga sus costos hasta tu límite.

Gastos de vivienda temporal
Si tu unidad no se puede habitar mientras la reparan, paga un lugar donde quedarte y los costos adicionales que eso implica.

Cuotas extraordinarias de la asociación
Si tu asociación les cobra a los dueños por daños en las áreas comunes que su propio seguro no cubre por completo, esta cobertura puede pagar tu parte, hasta tu límite.
Estas son descripciones generales. Tu póliza establece exactamente qué está cubierto. Los daños por inundación y terremoto no forman parte de una póliza de condominio estándar.
Cómo se define tu cobertura
El seguro de cada asociación es diferente. Algunos cubren solo las paredes, sin acabados, y otros incluyen los pisos y las instalaciones originales. Tu póliza cubre a partir de ahí, así que conviene tener a mano una copia de la póliza maestra (master policy) de tu asociación cuando empieces. El administrador de tu propiedad puede darte una.
Definimos la cobertura del interior de tu unidad a partir de los datos de tu propiedad. Tú eliges por cuánto cubrir tus pertenencias, y Andy te explica qué significa cada opción.
Tu situación

Tu prestamista necesita un comprobante de seguro antes del cierre. Una vez emitida tu póliza, solo pídelo y se lo enviamos directamente.

Muchas asociaciones exigen que los dueños tengan su propia póliza. Cuando la tuya pida un comprobante, avísanos y se lo enviamos directamente.

Cotiza ambos en el mismo chat. Cuando tu seguro de condominio y el de tu auto están con la misma aseguradora, muchas aseguradoras bajan el precio de ambos.
Por qué PolicyPocket para tu condominio
Comprar la póliza es la parte fácil. Esto es de lo que nos ocupamos después.
01
Cuando tu prestamista o tu asociación necesite un comprobante de seguro, pídenoslo y se lo enviamos directamente, para que no tengas que andar detrás del papeleo.
02
Las aseguradoras a veces piden documentos o datos en las primeras semanas de una póliza. Damos seguimiento a esas solicitudes y te guiamos paso a paso.
03
El seguro de condominio se renueva una vez al año, y el precio puede cambiar. Cuando llega tu renovación, comparamos tu tarifa con la de nuestras otras aseguradoras y te mostramos si hay un mejor precio por la misma cobertura.
FAQ
Sí. Las cotizaciones son gratis y no hay ningún compromiso de compra.
La póliza de la asociación cubre el edificio y las áreas comunes. Tus pertenencias, gran parte de lo que hay dentro de tu unidad y cualquier daño o lesión de los que seas responsable solo están cubiertos por una póliza propia.
Pídele al administrador de tu propiedad una copia de la póliza maestra de la asociación. Un agente con licencia puede explicarte cómo encaja tu póliza con ella.
Sí. Dinos tu fecha de cierre al empezar. Una vez emitida tu póliza, enviamos el comprobante de seguro a tu prestamista cuando lo solicites. En una compra nueva, los prestamistas exigen que el primer año se pague por completo.
Sí. Tu aseguradora anterior por lo general te reembolsa la parte no utilizada. Si tu seguro se paga a través de tu hipoteca, le facturamos la nueva póliza a tu compañía hipotecaria.
Sí. Podemos cotizar ambos juntos, y muchas aseguradoras bajan el precio cuando las dos pólizas están con ellas.
No. Los daños por inundación requieren una póliza aparte.
Es gratis, toma unos minutos y no recibirás ni una sola llamada de venta.
Las cotizaciones son estimaciones y están sujetas a la evaluación de riesgo (underwriting) de la aseguradora.